Domain zählerdatenerfassung.de kaufen?
Wir ziehen mit dem Projekt
zählerdatenerfassung.de um.
Sind Sie am Kauf der Domain
zählerdatenerfassung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zählerdatenerfassung.de kaufen?
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
Sind Versicherungen absetzbar?
Ja, Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können private Versicherungen wie Haftpflicht-, Unfall- oder Krankenversicherungen als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dabei ist jedoch zu beachten, dass die Beiträge nur bis zu bestimmten Höchstbeträgen absetzbar sind und bestimmte Voraussetzungen erfüllt sein müssen. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen Regelungen und Möglichkeiten zur Absetzbarkeit von Versicherungen zu informieren. **


Ähnliche Suchbegriffe für Absetzbar
Top-Angebote
Produkte zum Begriff Absetzbar:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
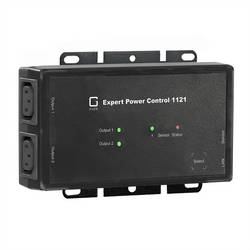
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
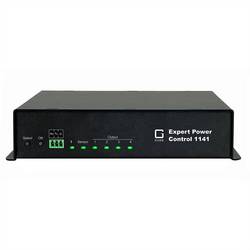
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechtsschutzversicherung absetzbar?
Ist Rechtsschutzversicherung absetzbar? Ja, Rechtsschutzversicherungen können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können die Beiträge als Sonderausgaben in der Steuererklärung geltend gemacht werden. Allerdings müssen die Beiträge tatsächlich im Jahr der Zahlung geleistet worden sein und dürfen bestimmte Höchstgrenzen nicht überschreiten. Es ist empfehlenswert, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren, um sicherzustellen, dass die Rechtsschutzversicherung steuerlich absetzbar ist. **
-
Wie können Spenden steuerlich absetzbar gemacht werden? Welche Ausgaben sind steuerlich absetzbar?
Spenden können steuerlich absetzbar gemacht werden, indem man eine Spendenquittung vom begünstigten Verein oder der Organisation erhält und diese beim Finanzamt einreicht. Ausgaben wie Spenden, Mitgliedsbeiträge, Kirchensteuer, Spenden an politische Parteien und Spenden für gemeinnützige Zwecke sind steuerlich absetzbar. **
-
Ist trennungsunterhalt steuerlich absetzbar?
Ist trennungsunterhalt steuerlich absetzbar? Trennungsunterhalt ist grundsätzlich steuerlich absetzbar, sowohl für den Zahlenden als auch für den Empfänger. Der zahlende Partner kann die Unterhaltszahlungen als Sonderausgaben geltend machen und somit seine Steuerlast reduzieren. Der empfangende Partner muss den Unterhalt hingegen als Einnahmen versteuern. Es ist jedoch wichtig zu beachten, dass bestimmte Voraussetzungen erfüllt sein müssen, damit der Trennungsunterhalt steuerlich absetzbar ist. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Aspekte richtig berücksichtigt. **
-
Ist es steuerlich absetzbar?
Ob etwas steuerlich absetzbar ist, hängt von verschiedenen Faktoren ab, wie dem Land, in dem man lebt, der Art der Ausgaben und dem Zweck der Ausgaben. Es ist ratsam, sich an einen Steuerberater oder eine Steuerbehörde zu wenden, um eine genaue Antwort auf diese Frage zu erhalten. **

Sind Privatkredite steuerlich absetzbar?
Sind Privatkredite steuerlich absetzbar? Privatkredite sind in der Regel nicht steuerlich absetzbar, da sie für persönliche Ausgaben wie den Kauf von Konsumgütern oder die Finanzierung von Urlauben verwendet werden. Im Gegensatz dazu können Kredite, die für berufliche oder geschäftliche Zwecke aufgenommen werden, steuerlich absetzbar sein. Es ist wichtig, die Verwendung des Kredits genau zu dokumentieren, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass man alle Möglichkeiten zur steuerlichen Absetzbarkeit ausschöpft. **
Ist Zwangsgeld steuerlich absetzbar?
Nein, Zwangsgeld ist in der Regel nicht steuerlich absetzbar, da es sich um eine Strafe oder Sanktion handelt, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder Gerichtsentscheidungen verhängt wird. Steuern können in der Regel nur für bestimmte Ausgaben abgesetzt werden, die im Zusammenhang mit Einkommenserzielung oder bestimmten steuerlich anerkannten Zwecken stehen. Da Zwangsgelder in der Regel keine dieser Voraussetzungen erfüllen, sind sie nicht steuerlich absetzbar. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um sicherzustellen, dass alle steuerlichen Fragen korrekt behandelt werden. **
Top-Angebote
Produkte zum Begriff Absetzbar:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Versicherungen absetzbar?
Ja, Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können private Versicherungen wie Haftpflicht-, Unfall- oder Krankenversicherungen als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dabei ist jedoch zu beachten, dass die Beiträge nur bis zu bestimmten Höchstbeträgen absetzbar sind und bestimmte Voraussetzungen erfüllt sein müssen. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen Regelungen und Möglichkeiten zur Absetzbarkeit von Versicherungen zu informieren. **
-
Ist Rechtsschutzversicherung absetzbar?
Ist Rechtsschutzversicherung absetzbar? Ja, Rechtsschutzversicherungen können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können die Beiträge als Sonderausgaben in der Steuererklärung geltend gemacht werden. Allerdings müssen die Beiträge tatsächlich im Jahr der Zahlung geleistet worden sein und dürfen bestimmte Höchstgrenzen nicht überschreiten. Es ist empfehlenswert, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren, um sicherzustellen, dass die Rechtsschutzversicherung steuerlich absetzbar ist. **
-
Wie können Spenden steuerlich absetzbar gemacht werden? Welche Ausgaben sind steuerlich absetzbar?
Spenden können steuerlich absetzbar gemacht werden, indem man eine Spendenquittung vom begünstigten Verein oder der Organisation erhält und diese beim Finanzamt einreicht. Ausgaben wie Spenden, Mitgliedsbeiträge, Kirchensteuer, Spenden an politische Parteien und Spenden für gemeinnützige Zwecke sind steuerlich absetzbar. **
Ähnliche Suchbegriffe für Absetzbar
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch WEG-VerwaltungPraxishandbuch WEG-Verwaltung , Leitfaden für den zertifizierten Verwalter (§ 26a WEG) , Reflektoren > Beleuchtung , Auflage: Neuauflage, Erscheinungsjahr: 20220815, Produktform: Leinen, Beilage: Leinen, Redaktion: Fuhrländer, Cathrin~Füllbeck, Massimo, Auflage: 22000, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 606, Abbildungen: Mit zusätzlichen Inhalten zum Download, Keyword: Sachkundeprüfung; Sondereigentum; Gemeinschaftseigentum; WEG-Verwalter, Fachschema: Besitz / Eigentum~Eigentum - Privateigentum~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 606, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 174, Höhe: 43, Gewicht: 1222, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist trennungsunterhalt steuerlich absetzbar?
Ist trennungsunterhalt steuerlich absetzbar? Trennungsunterhalt ist grundsätzlich steuerlich absetzbar, sowohl für den Zahlenden als auch für den Empfänger. Der zahlende Partner kann die Unterhaltszahlungen als Sonderausgaben geltend machen und somit seine Steuerlast reduzieren. Der empfangende Partner muss den Unterhalt hingegen als Einnahmen versteuern. Es ist jedoch wichtig zu beachten, dass bestimmte Voraussetzungen erfüllt sein müssen, damit der Trennungsunterhalt steuerlich absetzbar ist. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man alle steuerlichen Aspekte richtig berücksichtigt. **
-
Ist es steuerlich absetzbar?
Ob etwas steuerlich absetzbar ist, hängt von verschiedenen Faktoren ab, wie dem Land, in dem man lebt, der Art der Ausgaben und dem Zweck der Ausgaben. Es ist ratsam, sich an einen Steuerberater oder eine Steuerbehörde zu wenden, um eine genaue Antwort auf diese Frage zu erhalten. **
-
Sind Privatkredite steuerlich absetzbar?
Sind Privatkredite steuerlich absetzbar? Privatkredite sind in der Regel nicht steuerlich absetzbar, da sie für persönliche Ausgaben wie den Kauf von Konsumgütern oder die Finanzierung von Urlauben verwendet werden. Im Gegensatz dazu können Kredite, die für berufliche oder geschäftliche Zwecke aufgenommen werden, steuerlich absetzbar sein. Es ist wichtig, die Verwendung des Kredits genau zu dokumentieren, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass man alle Möglichkeiten zur steuerlichen Absetzbarkeit ausschöpft. **
-
Ist Zwangsgeld steuerlich absetzbar?
Nein, Zwangsgeld ist in der Regel nicht steuerlich absetzbar, da es sich um eine Strafe oder Sanktion handelt, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder Gerichtsentscheidungen verhängt wird. Steuern können in der Regel nur für bestimmte Ausgaben abgesetzt werden, die im Zusammenhang mit Einkommenserzielung oder bestimmten steuerlich anerkannten Zwecken stehen. Da Zwangsgelder in der Regel keine dieser Voraussetzungen erfüllen, sind sie nicht steuerlich absetzbar. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um sicherzustellen, dass alle steuerlichen Fragen korrekt behandelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.