Domain zählerdatenerfassung.de kaufen?
Wir ziehen mit dem Projekt
zählerdatenerfassung.de um.
Sind Sie am Kauf der Domain
zählerdatenerfassung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zählerdatenerfassung.de kaufen?
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Rabatt
Top-Angebote
Produkte zum Begriff MwSt-Rabatt:
-
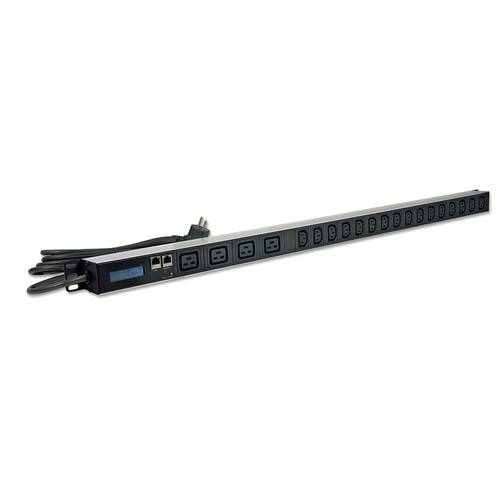
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.505,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).406,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
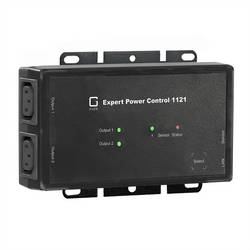
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Was bedeutet exklusiv MWST?
Exklusiv MWST bedeutet, dass der angegebene Preis ohne Mehrwertsteuer (MWST) ist. Das heißt, die Steuer wird nicht im angezeigten Preis enthalten und muss zusätzlich zum angegebenen Betrag bezahlt werden. Kunden müssen die MWST selbst berechnen und hinzufügen, um den endgültigen Preis zu ermitteln. Unternehmen geben manchmal Preise exklusiv MWST an, um transparent zu sein und Kunden die Möglichkeit zu geben, den genauen Steuerbetrag zu sehen. Es ist wichtig, bei exklusiv MWST Preisen darauf zu achten, dass die Steuer noch hinzugefügt werden muss, um Missverständnisse zu vermeiden. **

Welche Getränke 7 MWST?
Welche Getränke unterliegen in der Schweiz dem reduzierten Mehrwertsteuersatz von 7%? Dies betrifft hauptsächlich alkoholfreie Getränke wie Wasser, Fruchtsäfte, Limonaden und Eistee. Alkoholische Getränke wie Bier, Wein und Spirituosen unterliegen hingegen dem regulären Mehrwertsteuersatz von 2.5%. Auch Heissgetränke wie Kaffee und Tee fallen unter den reduzierten Satz von 7%. Es ist wichtig zu beachten, dass die Mehrwertsteuersätze je nach Land variieren können. **
Wie funktioniert MWSt Rückerstattung?
Die Mehrwertsteuer (MWSt) Rückerstattung ist ein Prozess, bei dem Unternehmen oder Verbraucher die gezahlte Mehrwertsteuer auf bestimmte Waren oder Dienstleistungen zurückfordern können. Dies kann in der Regel für Einkäufe getätigt werden, die für geschäftliche Zwecke bestimmt sind oder von Reisenden außerhalb des Landes getätigt werden. Um eine Rückerstattung zu erhalten, müssen bestimmte Unterlagen wie Rechnungen und Ausfuhrnachweise vorgelegt werden. Die genauen Anforderungen und Verfahren für die MWSt Rückerstattung können je nach Land variieren, daher ist es wichtig, sich im Voraus über die geltenden Regelungen zu informieren. In einigen Ländern können spezielle Agenturen oder Dienstleister bei der Abwicklung der Rückerstattung behilflich sein. **
Top-Angebote
Produkte zum Begriff MwSt-Rabatt:
-
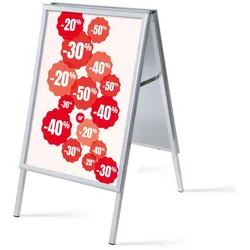
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
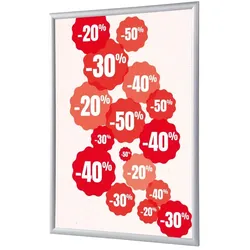
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.505,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).406,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
Ähnliche Suchbegriffe für MwSt-Rabatt
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch WEG-VerwaltungPraxishandbuch WEG-Verwaltung , Leitfaden für den zertifizierten Verwalter (§ 26a WEG) , Reflektoren > Beleuchtung , Auflage: Neuauflage, Erscheinungsjahr: 20220815, Produktform: Leinen, Beilage: Leinen, Redaktion: Fuhrländer, Cathrin~Füllbeck, Massimo, Auflage: 22000, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 606, Abbildungen: Mit zusätzlichen Inhalten zum Download, Keyword: Sachkundeprüfung; Sondereigentum; Gemeinschaftseigentum; WEG-Verwalter, Fachschema: Besitz / Eigentum~Eigentum - Privateigentum~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 606, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 174, Höhe: 43, Gewicht: 1222, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Was bedeutet exklusiv MWST?
Exklusiv MWST bedeutet, dass der angegebene Preis ohne Mehrwertsteuer (MWST) ist. Das heißt, die Steuer wird nicht im angezeigten Preis enthalten und muss zusätzlich zum angegebenen Betrag bezahlt werden. Kunden müssen die MWST selbst berechnen und hinzufügen, um den endgültigen Preis zu ermitteln. Unternehmen geben manchmal Preise exklusiv MWST an, um transparent zu sein und Kunden die Möglichkeit zu geben, den genauen Steuerbetrag zu sehen. Es ist wichtig, bei exklusiv MWST Preisen darauf zu achten, dass die Steuer noch hinzugefügt werden muss, um Missverständnisse zu vermeiden. **
-
Welche Getränke 7 MWST?
Welche Getränke unterliegen in der Schweiz dem reduzierten Mehrwertsteuersatz von 7%? Dies betrifft hauptsächlich alkoholfreie Getränke wie Wasser, Fruchtsäfte, Limonaden und Eistee. Alkoholische Getränke wie Bier, Wein und Spirituosen unterliegen hingegen dem regulären Mehrwertsteuersatz von 2.5%. Auch Heissgetränke wie Kaffee und Tee fallen unter den reduzierten Satz von 7%. Es ist wichtig zu beachten, dass die Mehrwertsteuersätze je nach Land variieren können. **
-
Wie funktioniert MWSt Rückerstattung?
Die Mehrwertsteuer (MWSt) Rückerstattung ist ein Prozess, bei dem Unternehmen oder Verbraucher die gezahlte Mehrwertsteuer auf bestimmte Waren oder Dienstleistungen zurückfordern können. Dies kann in der Regel für Einkäufe getätigt werden, die für geschäftliche Zwecke bestimmt sind oder von Reisenden außerhalb des Landes getätigt werden. Um eine Rückerstattung zu erhalten, müssen bestimmte Unterlagen wie Rechnungen und Ausfuhrnachweise vorgelegt werden. Die genauen Anforderungen und Verfahren für die MWSt Rückerstattung können je nach Land variieren, daher ist es wichtig, sich im Voraus über die geltenden Regelungen zu informieren. In einigen Ländern können spezielle Agenturen oder Dienstleister bei der Abwicklung der Rückerstattung behilflich sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.